 DANA Indonesia Digital Wallet
DANAは支払いをまとめるだけではない、日々の用事を軽くするデジタル財布
インドネシアでの支払いを楽にするアプリは数多いが、DANAの価値は、財布をスマートフォンに移すことだけではない。店頭のQR決済、請求書の支払い、携帯電話のチャージを、同じ場所から済ませられることにある。支払いのたびに別の手段を探す手間を減らし、細かな用事をひと続きの習慣に変える。私がこのアプリを評価する理由は、派手な新機能よりも、その「用事の集約」にある。
支払いを点ではなく、生活の流れで考える
DANA Indonesia Digital Walletをひとことで説明するなら、インドネシアの日常的な支出をまとめて扱うデジタル財布だ。なかでも焦点を当てたいのは、アプリ内で支払い先を選び、必要な金額を確認して決済する一連の流れである。店頭の支払いだけでなく、定期的に発生する公共料金や通信関連の支払いにもつながっているため、財布を出す場面と、請求書を処理する場面を別々に考えなくてよい。
実際の画面や利用条件は、アプリの更新、アカウントの状態、地域やサービス提供状況によって異なる。だから「何でも必ず一つで払える」と受け取るのは禁物だ。それでも、日々の支払いとチャージを同じアプリに寄せる設計は明快で、使う人が毎回決済方法を選び直す負担を軽くする。機能の数ではなく、繰り返し発生する用事をどれだけ迷わず片づけられるか。そこがDANAを見るうえでの基準になる。
何をしてくれるのか
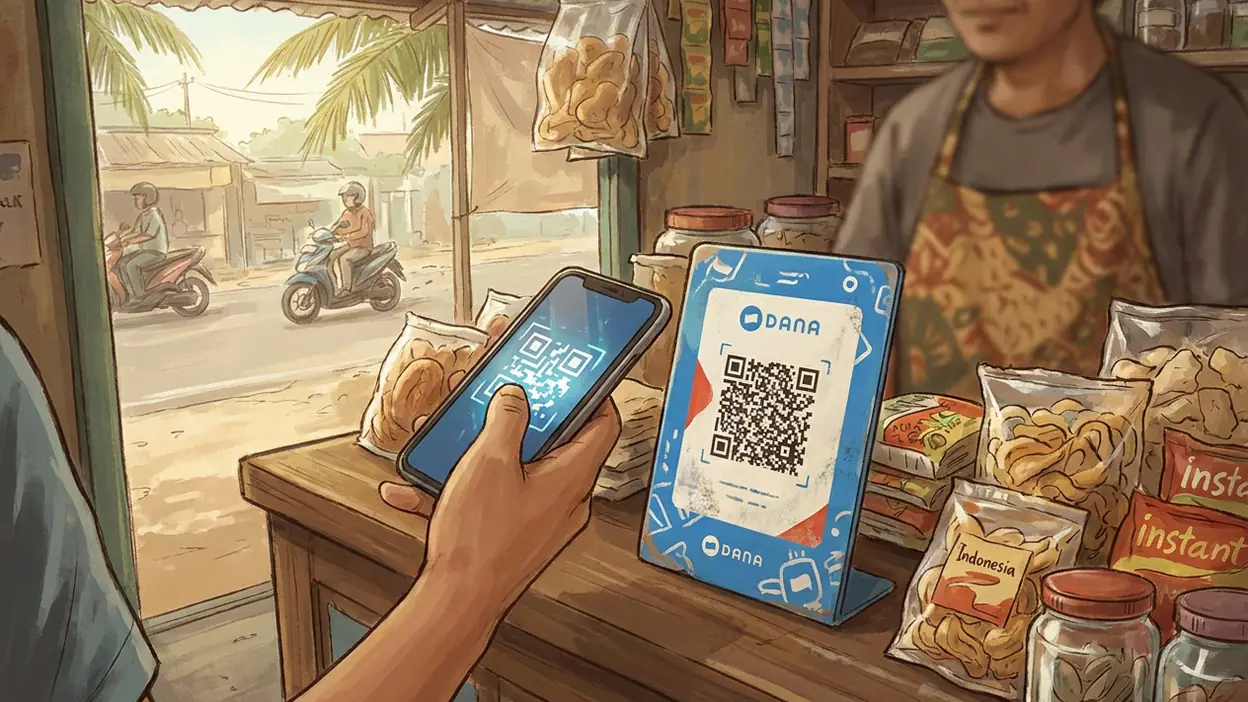
店頭では、対応する店舗でQRコードを使った支払いができる。請求書の支払いでは、対象サービスを選んで情報と金額を確認し、ウォレットから処理する。携帯電話のチャージも同じく、必要な項目を指定して手続きを進める形だ。細部は異なっても、基本の考え方は共通している。支払い先を探し、金額を確かめ、確定する。アプリ内で手順がまとまるため、用事ごとに別の窓口を開く必要が減る。
この一体感は、初回よりも二度目以降に効いてくる。前に使った機能を見つけやすければ、慣れた支払いは短い操作で済む。現金を用意する、釣り銭を受け取る、請求書を後で処理しようと覚えておく、といった小さな作業が一つずつ減る。特に、買い物と通信費の支払いを同じ日に片づけたい人には、財布としての役割が目に見える形で広がる。

DANA Indonesia Digital Walletのその他のアプリを見る


見過ごしやすい便利さは、記憶の負担を減らすこと
支払いアプリの使い勝手は、決済が何秒で終わるかだけでは測れない。請求書を払い忘れないよう気にかけること、チャージのために別の手段を探すこと、現金をどれだけ持つか考えること。こうした判断は一つなら小さいが、毎日の暮らしでは積み重なる。用事を同じアプリに集めると、操作の短縮以上に「次は何をすればよいか」を考える回数が減る。
もちろん、アプリに集めることは管理を自動化することではない。残高の確認や支払い内容の照合は必要だし、請求先や金額を誤れば、便利な画面でも問題を防げない。それでも、支払いの入口がまとまっていることには実用的な意味がある。現金、銀行口座、複数のサービスをその都度行き来するより、支出の状況を一か所で見直しやすいからだ。便利さが家計管理に直結するかどうかは、使い手の確認習慣にもかかっている。
最も力を発揮するのは、用事が連続する日
たとえば、昼休みに店で買い物をしたあと、携帯電話の残高を足し、帰宅後に請求書を処理する日を想像するとよい。DANAなら、対応状況を確かめたうえで、これらの支払いを同じウォレットから進められる。重要なのは、三つの機能があることそのものより、支払いの種類が変わってもアプリを替える必要がないことだ。忙しい日ほど、入口が一つという設計が効いてくる。
使い方が定着すると、現金を使う場面を必要に応じて選びやすくなる。すべてをデジタルに置き換えるのではなく、対応する店ではQR決済、対応しない場面では現金という具合に、支払い手段を使い分ける。そのうえで、定期的な支払いを後回しにせず、買い物の延長で処理する習慣が生まれる。DANAは生活を大きく変える道具というより、面倒だから先送りしていた小さな用事に手をつけやすくする道具だ。
賢い設計と、まだ残る摩擦
設計上うまいのは、店頭決済と請求関連の機能を、別々のサービスとして押しつけず、ひとつの財布の延長として扱っている点だ。支払いに慣れた人は、操作の細かさよりも、目的の機能にたどり着けるかを重視する。支払い先を選び、詳細を確認して確定するという流れが一貫していれば、新しい用途を試す心理的な壁も低くなる。「支払い先ごとの手順を覚える」より「同じ場所から用事を済ませる」ことを優先した設計が、DANAの持ち味だ。
ただし、デジタル財布ならではの摩擦は消えない。利用には通信環境が必要で、スマートフォンの充電切れや接続不良が起きれば、現金のようには使えない。また、使える店舗や請求先は一律ではなく、支払い前に対応状況を確かめる必要がある。残高への入金や本人確認など、利用開始時の条件も人によって異なりうる。手続きがうまくいかなかった場合の問い合わせ先や返金の扱いも、便利さと同じくらい確認しておきたい。
もう一つ気をつけたいのは、支払いが簡単になるほど、使った金額を意識しにくくなることだ。現金を手渡す感覚が薄れるため、細かな支出が重なっても気づくのが遅れる場合がある。履歴を定期的に見て、残高を必要以上に積み上げない。こうした基本的な管理をしないまま支払いを集約すると、手間は減ってもお金の見通しまで良くなるとは限らない。
競合との違いは、便利さの範囲にある
比較対象を広げれば、用途を絞ったサービスはそれぞれ得意分野が違う。たとえばUber Eatsは料理の注文と配達に特化しており、Canvaは画像や文書を作る道具として設計されている。どちらも目的が明確なぶん、その作業の中では迷いにくい。DANAが向き合う問題は、注文や制作ではなく、日常に散らばる複数の支払いをどう扱うかだ。専門サービスと同じ尺度で機能の深さを比べるより、支払いの窓口をまとめる力を評価すべきだろう。
他の決済手段や金融サービスとの比較でも、対応する店舗や請求先の広さ、入金のしやすさ、手数料や利用条件が決め手になる。ここは宣伝文句だけでは判断できず、自分が普段利用する店や支払い先が対応しているかを確認するのが確実だ。DANAの魅力は、特定の一つの支払いで圧倒することではなく、複数の用事を同じ財布に寄せるところにある。その価値が出るかは、利用者の生活圏との相性に左右される。
向いている人、そうでない人
最も恩恵を受けやすいのは、インドネシアで日常的に暮らし、対応する店舗や請求サービスを繰り返し使う人だ。店頭のQR決済だけでなく、通信費などの支払いもまとめたい人には、アプリを開く理由が増える。支払いのたびに現金を用意するのが面倒な人や、細かな用事を忘れがちな人にも、ひとつの入口は助けになる。使う頻度が高いほど、操作を覚える価値も大きい。
反対に、インドネシア国外から一時的に使う人や、普段の買い物先が対応していない人にとっては、魅力が限定される可能性がある。利用地域、本人確認、入金方法、手数料などの条件は、使い始める前にアプリ内の最新情報で確認したい。DANAを入れれば現金も銀行サービスも不要になる、と期待するのは現実的ではない。必要な支払いにきちんと使えるかを確かめ、現金などの代替手段も残しておくのが安心だ。
総合すると、DANA Indonesia Digital Walletの本当の強みは、支払いを一つに集めることで、暮らしの小さな事務作業を軽くする点にある。対応する決済先が生活圏にそろっている人なら、店頭での買い物から請求処理までを同じ財布の延長で扱える。万能でも、現金をすべて置き換えるものでもない。それでも、複数の支払いを毎回別々に考えるのが面倒なら、日々の行動を変えるだけの実用性は十分にある。使い勝手を決めるのは機能一覧の長さではなく、自分の生活で何度も繰り返す支払いに、どれだけ自然になじむかだ。